Domain büropraxis.de kaufen?
Wir ziehen mit dem Projekt
büropraxis.de um.
Sind Sie am Kauf der Domain
büropraxis.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain büropraxis.de kaufen?
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
Ähnliche Suchbegriffe für Schlussbilanz
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
Rössler-Papier Archivbox S.O.H.O.1319452703, A4+, 95mm Füllhöhe, schwarz, für AktenGeeignet für Akten bis zu einer maximalen Füllhöhe von 95mm Hergestellt in liebevoller Handarbeit Stilvolle Archivbox mit hochwertiger, feiner Rippung des Bezugsmaterials Die Box lässt sich über die lange Seite öffnen - für einen bequemen Zugriff auf die Unterlagen Sehr strapazierfähig mit angenehmer Haptik Ideal zur Archivierung, Ablage und zum Transport von Zeichnungen, Plänen oder losen Unterlagen im A4+ Format Merkmale: für Format: A4+ geeignet für: Akten Farbe: schwarz Füllhöhe: 95 mm weitere Produktinformationen: Material: Karton Maße: 95 x 255 x 335 mm (BxHxT)21,96 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Rüdiger, Günther: Astronomen, Akten und AffärenAstronomen, Akten und Affären , Die Geschichte des Astrophysikalischen Observatoriums Potsdam - gegründet als Wiege der europäischen Astrophysik und erloschen in den 1980er Jahren - kennt Triumph und Tragödie. Am Anfang stehen die fundamentalen Entdeckungen von Vogel, Spörer und Hartmann, Schwarzschild schreibt von der russischen Front an Einstein, dass es Gravitationswellen geben sollte, und Grotrian enthüllt das Geheimnis der roten Korona-Linie. Später wird sich die Dynamotheorie der Entstehung kosmischer Magnetfelder von hier aus weltweit verbreiten. Aber der Große Refraktor erweist sich als zu groß, auch der zur Prüfung der Relativitätstheorie eilig errichtete Einsteinturm bleibt ohne den erhofften Erfolg, Ludendorff lässt seinen Erbauer verjagen, sein Nachfolger will den Turm ganz abtragen. Walter Grotrian ist es nicht mehr vergönnt, den ersehnten eigenen Koronographen nutzen zu können, keiner der Wunschkandidaten des Akademiepräsidiums akzeptiert das Angebot zu seiner Nachfolge. Das im Bau befindliche große Zeiss-Spiegelteleskop geht dem Institut verloren. Die Akademiereform genannte Umgestaltung der Forschungsgemeinschaft außer-universitärer Institute in ein staatsnahes Wissenschaftskombinat bringt Isolation und Verdrängung des Leistungsprinzips, unsichtbare Figuren beginnen den Wissenschaftsbetrieb zu torpedieren. Das Buch enthält Berichte zu den Arbeiten und den Schicksalen der beteiligten Astronomen sowie die Erinnerungen des Autors von der Akademiereform bis zur Auflösung der Akademie der Wissenschaften der DDR und der Neugründung des Astrophysikalischen Instituts Potsdam auf dem Gelände der Sternwarte Babelsberg. , Getriebekasten > Sport-Getriebe , Erscheinungsjahr: 20240320, Produktform: Kartoniert, Titel der Reihe: Acta Historica Astronomiae#71#, Autoren: Rüdiger, Günther, Seitenzahl/Blattzahl: 288, Keyword: Adolf Miethe; Akademie der Wissenschaften der DDR; Karl-Schwarzschild-Observatorium; Sonnenforschung; Sternwarte; Wissenschaftspark Albert Einstein, Fachschema: Potsdam~Wissenschaftsgeschichte (Naturwissenschaften)~Astronomie~Astrophysik~Physik / Astrophysik, Fachkategorie: Geschichte der Naturwissenschaften~Theoretische und mathematische Astronomie~Astronomische Beobachtung: Observatorien, Ausrüstungen und Methoden, Warengruppe: HC/Astronomie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 206, Breite: 148, Höhe: 18, Gewicht: 384, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
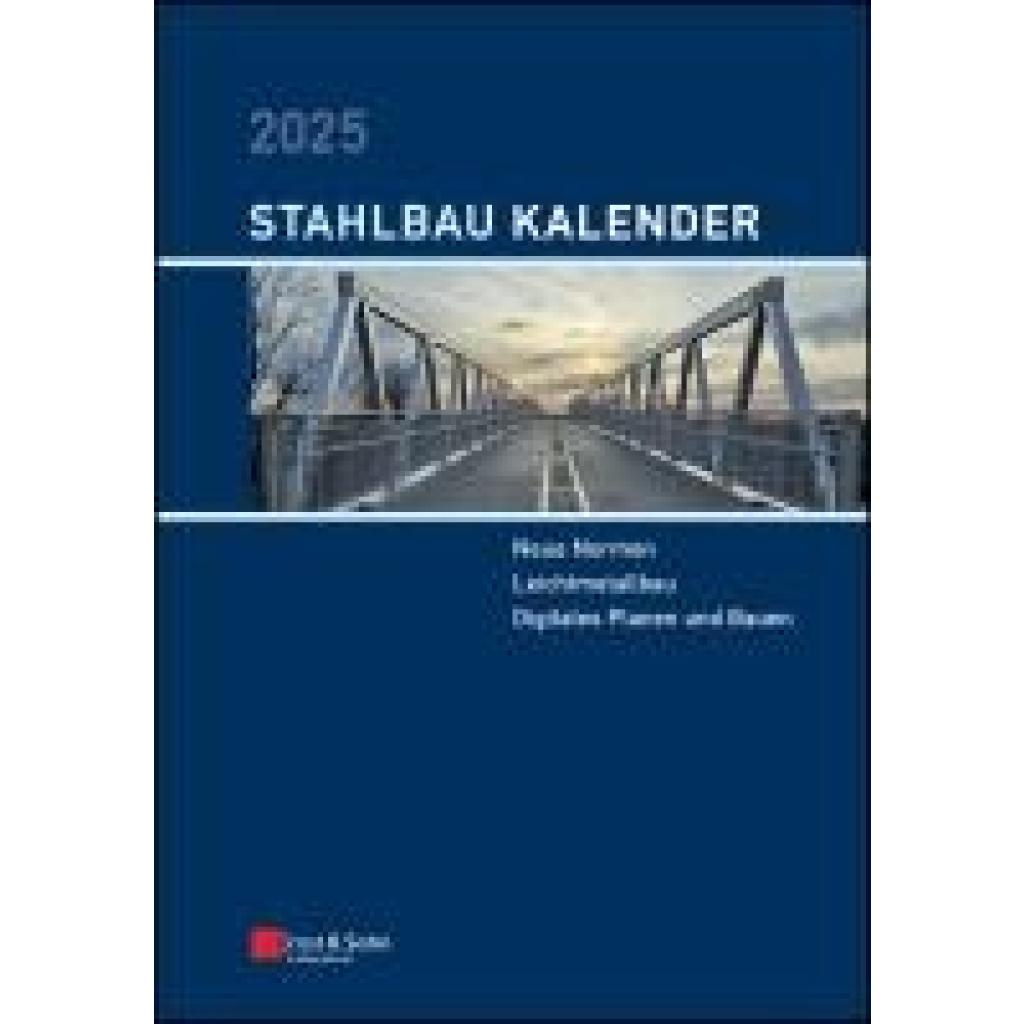
Stahlbau-Kalender 2025Stahlbau-Kalender 2025 , Der Stahlbau-Kalender 2025 dokumentiert verlässlich und aus erster Hand den aktuellen Stand der Stahlbau-Regelwerke. In diesem Sinne werden, neben der Aktualisierung des Kommentars zu Eurocode 3 Teil 1-8 Bemessung von Anschlüssen, vor dem Hintergrund der Entwicklung der zweiten Eurocode-Generation die wesentlichen strukturellen und technischen Änderungen vorgestellt und erläutert. Die neuen Entwürfe zu Eurocode 3 Teil 6 (Kranbahnen) sowie Eurocode 1 Teil 1-3 (Schnee) und Teil 1-4 (windinduzierte Reaktionen schlanker Bauwerke) werden vorgestellt und die Änderungen gegenüber den derzeit gültigen Fassungen dokumentiert. Die zugrunde liegenden aktuellen Forschungsergebnisse werden erläutert. Anwendungs- und Berechnungsbeispiele fördern das Verständnis der neuen Regelungen. Ein Schwerpunkt der diesjährigen Ausgabe liegt auf dem Leichtbau. Die Vorteile des Leichtbaus kommen insbesondere im Hochbau zum Tragen: große Steifigkeit bei geringem Gewicht, architektonische Gestaltungsmöglichkeiten, schnelle Montage, gute Wärmedämmung. Die Ingenieurspraxis zeigt, dass häufig Unsicherheit bei der Bemessung von Aluminiumkonstruktionen herrscht. Daher wurde der Beitrag über Aluminiumkonstruktionen aus dem Stahlbau-Kalender 2016 unter Berücksichtigung von Anregungen und Wünschen der Leser:innen überarbeitet und befasst sich nun hauptsächlich mit DIN EN 1999 Teil 1-1. Weitere Beiträge geben außerdem Erläuterungen zu den spezifischen Konstruktions- und Bemessungsregeln für die Bemessung im Stahlleichtbau sowie für das Bauen mit Sandwichelementen. Zum zweiten Schwerpunkt Digitales Planen und Bauen werden die Zukunftsthemen KI und additive Fertigungsverfahren (3D-Druck) beleuchtet. Was dies konkret im Stahlbau und für die Werkstattfertigung bedeutet, wird mit Grundlagen und Praxisanwendungen dargestellt. Additive Fertigungsverfahren sind ein wichtiger Baustein bei der Digitalisierung der Industrie. Im Stahlbau individuelle Produkte zum Preis von hoch automatisierter Massenware mit dem 3-D-Drucker produzieren zu können, ist ein lohnenswertes Ziel. Die Fortschritte im Wire & Arc Additive Manufacturing (WAAM) werden in diesem Buch aufgezeigt. In bewährter Weise bewegen sich alle Kapitel nahe an der Ingenieurpraxis und enthalten zahlreiche Beispiele. Das Buch ist ein Wegweiser für die richtige Berechnung und Konstruktion im gesamten Stahlbau mit neuen Themen in jeder Ausgabe. Herausragende Autoren aus der Industrie, aus Ingenieurbüros und aus der Forschung vermitteln Grundlagen und geben aktuelle praxisbezogene Einführungen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20250402, Redaktion: Kuhlmann, Ulrike, Seitenzahl/Blattzahl: 700, Abbildungen: 500 schwarz-weiße und 40 farbige Abbildungen, 370 schwarz-weiße Tabellen, Keyword: Bauingenieur- u. Bauwesen; Stahlhochbau u. Brückenbau; Tragwerke, Fachschema: Bau / Bautechnik~Bautechnik, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **

Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
Top-Angebote
Produkte zum Begriff Schlussbilanz:
-
Brepols, Kalender, Wandkalender 1.850.9900.00.4.0 Papier WeissBrepols Wandkalender 1.850.9900.00.4.0. Kalenderjahr: 2024. Farbe: Weiß. Tiefe: 135 mm. Höhe: 210 mm. Im Lieferumfang enthalten: 1 x Wandkalender für 2024. Innentasche: Nein. Sprache: Niederländisch, Französisch, Englisch, Deutsch. Layout: 1 Woche pro Seite. Material: Papier. Modell: 1.850.9900.00.4.0. Montagemethode: Wandkalender. Produkttyp: Wandkalender. Nachfüllbar: Nein. Vertikal oder diagonal: Hochformat. Gewicht: 180 g. Breite: 90 mm.37,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitz, Ordner Zubehör, Register PapierUmweltfreundliche Registerserie aus recyceltem Papier mit alphabetisch bedruckten Taben für ein schnelles Sortieren und Wiederfinden der Unterlagen. Jeder Vorgang liegt unter der entsprechenden Buchstabenkombination.102,46 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rössler-Papier Archivbox S.O.H.O.1319452703, A4+, 95mm Füllhöhe, schwarz, für AktenGeeignet für Akten bis zu einer maximalen Füllhöhe von 95mm Hergestellt in liebevoller Handarbeit Stilvolle Archivbox mit hochwertiger, feiner Rippung des Bezugsmaterials Die Box lässt sich über die lange Seite öffnen - für einen bequemen Zugriff auf die Unterlagen Sehr strapazierfähig mit angenehmer Haptik Ideal zur Archivierung, Ablage und zum Transport von Zeichnungen, Plänen oder losen Unterlagen im A4+ Format Merkmale: für Format: A4+ geeignet für: Akten Farbe: schwarz Füllhöhe: 95 mm weitere Produktinformationen: Material: Karton Maße: 95 x 255 x 335 mm (BxHxT)21,96 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was ist die Schlussbilanz?
Die Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt, in der Regel am Ende eines Geschäftsjahres. Sie zeigt die finanzielle Gesamtsituation des Unternehunternehmens und dient als Grundlage für die Erstellung des Jahresabschlusses. In der Schlussbilanz werden alle Aktiva (wie z.B. Bargeld, Forderungen, Anlagen) und Passiva (wie z.B. Verbindlichkeiten, Eigenkapital) aufgeführt und gegenübergestellt, um festzustellen, ob das Unternehmen solvent ist. Die Schlussbilanz ist somit ein wichtiges Instrument für die Analyse der finanziellen Stabilität und Leistungsfähigkeit eines Unternehmens. **
-
Was kommt in die Schlussbilanz?
In die Schlussbilanz kommen alle Vermögenswerte und Schulden eines Unternehmens zum Abschluss eines Geschäftsjahres. Dies umfasst beispielsweise Bargeld, Forderungen, Vorräte, Maschinen, Gebäude, Bankkredite, Verbindlichkeiten gegenüber Lieferanten und Rückstellungen. Die Schlussbilanz dient dazu, die finanzielle Situation des Unternehmens zu dokumentieren und gibt Aufschluss über die Vermögens- und Kapitalstruktur. Sie bildet die Grundlage für die Gewinn- und Verlustrechnung und ermöglicht es den Stakeholdern, die finanzielle Gesundheit des Unternehmens zu beurteilen. Letztendlich zeigt die Schlussbilanz, ob das Unternehmen solvent ist und seine Verbindlichkeiten bedienen kann. **
-
Wie erstellt man eine Schlussbilanz?
Eine Schlussbilanz wird erstellt, um den finanziellen Zustand eines Unternehmens am Ende eines Geschäftsjahres darzustellen. Dafür werden alle Vermögenswerte, Schulden und Eigenkapitalpositionen des Unternehmens erfasst und gegenübergestellt. Die Schlussbilanz gibt einen Überblick über die finanzielle Situation des Unternehmens und dient als Grundlage für weitere finanzielle Entscheidungen. **
-
Wie erstellt man eine Schlussbilanz?
Um eine Schlussbilanz zu erstellen, müssen alle Vermögenswerte und Verbindlichkeiten des Unternehmens erfasst werden. Dazu werden die Konten des Jahresabschlusses, wie beispielsweise das Anlagevermögen, das Umlaufvermögen und die Verbindlichkeiten, zusammengefasst. Die Differenz zwischen dem Vermögen und den Verbindlichkeiten ergibt das Eigenkapital, welches in der Schlussbilanz ausgewiesen wird. **
Ähnliche Suchbegriffe für Schlussbilanz
-
Rüdiger, Günther: Astronomen, Akten und AffärenAstronomen, Akten und Affären , Die Geschichte des Astrophysikalischen Observatoriums Potsdam - gegründet als Wiege der europäischen Astrophysik und erloschen in den 1980er Jahren - kennt Triumph und Tragödie. Am Anfang stehen die fundamentalen Entdeckungen von Vogel, Spörer und Hartmann, Schwarzschild schreibt von der russischen Front an Einstein, dass es Gravitationswellen geben sollte, und Grotrian enthüllt das Geheimnis der roten Korona-Linie. Später wird sich die Dynamotheorie der Entstehung kosmischer Magnetfelder von hier aus weltweit verbreiten. Aber der Große Refraktor erweist sich als zu groß, auch der zur Prüfung der Relativitätstheorie eilig errichtete Einsteinturm bleibt ohne den erhofften Erfolg, Ludendorff lässt seinen Erbauer verjagen, sein Nachfolger will den Turm ganz abtragen. Walter Grotrian ist es nicht mehr vergönnt, den ersehnten eigenen Koronographen nutzen zu können, keiner der Wunschkandidaten des Akademiepräsidiums akzeptiert das Angebot zu seiner Nachfolge. Das im Bau befindliche große Zeiss-Spiegelteleskop geht dem Institut verloren. Die Akademiereform genannte Umgestaltung der Forschungsgemeinschaft außer-universitärer Institute in ein staatsnahes Wissenschaftskombinat bringt Isolation und Verdrängung des Leistungsprinzips, unsichtbare Figuren beginnen den Wissenschaftsbetrieb zu torpedieren. Das Buch enthält Berichte zu den Arbeiten und den Schicksalen der beteiligten Astronomen sowie die Erinnerungen des Autors von der Akademiereform bis zur Auflösung der Akademie der Wissenschaften der DDR und der Neugründung des Astrophysikalischen Instituts Potsdam auf dem Gelände der Sternwarte Babelsberg. , Getriebekasten > Sport-Getriebe , Erscheinungsjahr: 20240320, Produktform: Kartoniert, Titel der Reihe: Acta Historica Astronomiae#71#, Autoren: Rüdiger, Günther, Seitenzahl/Blattzahl: 288, Keyword: Adolf Miethe; Akademie der Wissenschaften der DDR; Karl-Schwarzschild-Observatorium; Sonnenforschung; Sternwarte; Wissenschaftspark Albert Einstein, Fachschema: Potsdam~Wissenschaftsgeschichte (Naturwissenschaften)~Astronomie~Astrophysik~Physik / Astrophysik, Fachkategorie: Geschichte der Naturwissenschaften~Theoretische und mathematische Astronomie~Astronomische Beobachtung: Observatorien, Ausrüstungen und Methoden, Warengruppe: HC/Astronomie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 206, Breite: 148, Höhe: 18, Gewicht: 384, Produktform: Klappenbroschur, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Stahlbau-Kalender 2025Stahlbau-Kalender 2025 , Der Stahlbau-Kalender 2025 dokumentiert verlässlich und aus erster Hand den aktuellen Stand der Stahlbau-Regelwerke. In diesem Sinne werden, neben der Aktualisierung des Kommentars zu Eurocode 3 Teil 1-8 Bemessung von Anschlüssen, vor dem Hintergrund der Entwicklung der zweiten Eurocode-Generation die wesentlichen strukturellen und technischen Änderungen vorgestellt und erläutert. Die neuen Entwürfe zu Eurocode 3 Teil 6 (Kranbahnen) sowie Eurocode 1 Teil 1-3 (Schnee) und Teil 1-4 (windinduzierte Reaktionen schlanker Bauwerke) werden vorgestellt und die Änderungen gegenüber den derzeit gültigen Fassungen dokumentiert. Die zugrunde liegenden aktuellen Forschungsergebnisse werden erläutert. Anwendungs- und Berechnungsbeispiele fördern das Verständnis der neuen Regelungen. Ein Schwerpunkt der diesjährigen Ausgabe liegt auf dem Leichtbau. Die Vorteile des Leichtbaus kommen insbesondere im Hochbau zum Tragen: große Steifigkeit bei geringem Gewicht, architektonische Gestaltungsmöglichkeiten, schnelle Montage, gute Wärmedämmung. Die Ingenieurspraxis zeigt, dass häufig Unsicherheit bei der Bemessung von Aluminiumkonstruktionen herrscht. Daher wurde der Beitrag über Aluminiumkonstruktionen aus dem Stahlbau-Kalender 2016 unter Berücksichtigung von Anregungen und Wünschen der Leser:innen überarbeitet und befasst sich nun hauptsächlich mit DIN EN 1999 Teil 1-1. Weitere Beiträge geben außerdem Erläuterungen zu den spezifischen Konstruktions- und Bemessungsregeln für die Bemessung im Stahlleichtbau sowie für das Bauen mit Sandwichelementen. Zum zweiten Schwerpunkt Digitales Planen und Bauen werden die Zukunftsthemen KI und additive Fertigungsverfahren (3D-Druck) beleuchtet. Was dies konkret im Stahlbau und für die Werkstattfertigung bedeutet, wird mit Grundlagen und Praxisanwendungen dargestellt. Additive Fertigungsverfahren sind ein wichtiger Baustein bei der Digitalisierung der Industrie. Im Stahlbau individuelle Produkte zum Preis von hoch automatisierter Massenware mit dem 3-D-Drucker produzieren zu können, ist ein lohnenswertes Ziel. Die Fortschritte im Wire & Arc Additive Manufacturing (WAAM) werden in diesem Buch aufgezeigt. In bewährter Weise bewegen sich alle Kapitel nahe an der Ingenieurpraxis und enthalten zahlreiche Beispiele. Das Buch ist ein Wegweiser für die richtige Berechnung und Konstruktion im gesamten Stahlbau mit neuen Themen in jeder Ausgabe. Herausragende Autoren aus der Industrie, aus Ingenieurbüros und aus der Forschung vermitteln Grundlagen und geben aktuelle praxisbezogene Einführungen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20250402, Redaktion: Kuhlmann, Ulrike, Seitenzahl/Blattzahl: 700, Abbildungen: 500 schwarz-weiße und 40 farbige Abbildungen, 370 schwarz-weiße Tabellen, Keyword: Bauingenieur- u. Bauwesen; Stahlhochbau u. Brückenbau; Tragwerke, Fachschema: Bau / Bautechnik~Bautechnik, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 170, Höhe: 15, Gewicht: 666, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,159,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitz, Ordner Zubehör, Register PapierUmweltfreundliche Registerserie aus recyceltem Papier mit alphabetisch bedruckten Taben für ein schnelles Sortieren und Wiederfinden der Unterlagen. Jeder Vorgang liegt unter der entsprechenden Buchstabenkombination.151,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitz, Ordner Zubehör, Register Papier grauUmweltfreundliche Registerserie aus recyceltem Papier mit alphabetisch bedruckten Taben für ein schnelles Sortieren und Wiederfinden der Unterlagen. Jeder Vorgang liegt unter der entsprechenden Buchstabenkombination.40,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Wie erstelle ich eine Schlussbilanz für mein Unternehmen?
Um eine Schlussbilanz für dein Unternehmen zu erstellen, musst du zuerst alle Vermögenswerte und Verbindlichkeiten zum Stichtag zusammenstellen. Danach subtrahierst du die Verbindlichkeiten von den Vermögenswerten, um das Eigenkapital zu ermitteln. Schließlich erstellst du die Bilanz mit den entsprechenden Positionen für Vermögenswerte, Verbindlichkeiten und Eigenkapital. **
-
Wo liegt mein Fehler in der Schlussbilanz in BWL?
Ohne weitere Informationen über den konkreten Fehler in der Schlussbilanz ist es schwierig, eine genaue Antwort zu geben. Mögliche Fehler könnten jedoch eine fehlerhafte Verbuchung von Geschäftsvorfällen, falsche Bewertung von Vermögensgegenständen oder Verbindlichkeiten oder auch das Fehlen von Posten in der Bilanz sein. Es ist ratsam, die einzelnen Positionen der Schlussbilanz nochmals sorgfältig zu überprüfen und gegebenenfalls einen Experten oder eine Expertin um Hilfe zu bitten. **
-
Was ist eine Schlussbilanz und wie wird sie erstellt?
Eine Schlussbilanz ist eine Zusammenfassung aller Vermögenswerte und Schulden eines Unternehmens zu einem bestimmten Zeitpunkt, um den finanziellen Zustand zu bewerten. Sie wird durch die Aufstellung einer Bilanz erstellt, in der das Vermögen auf der linken Seite und die Schulden auf der rechten Seite aufgeführt werden. Die Differenz zwischen Vermögen und Schulden ergibt das Eigenkapital des Unternehmens. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.